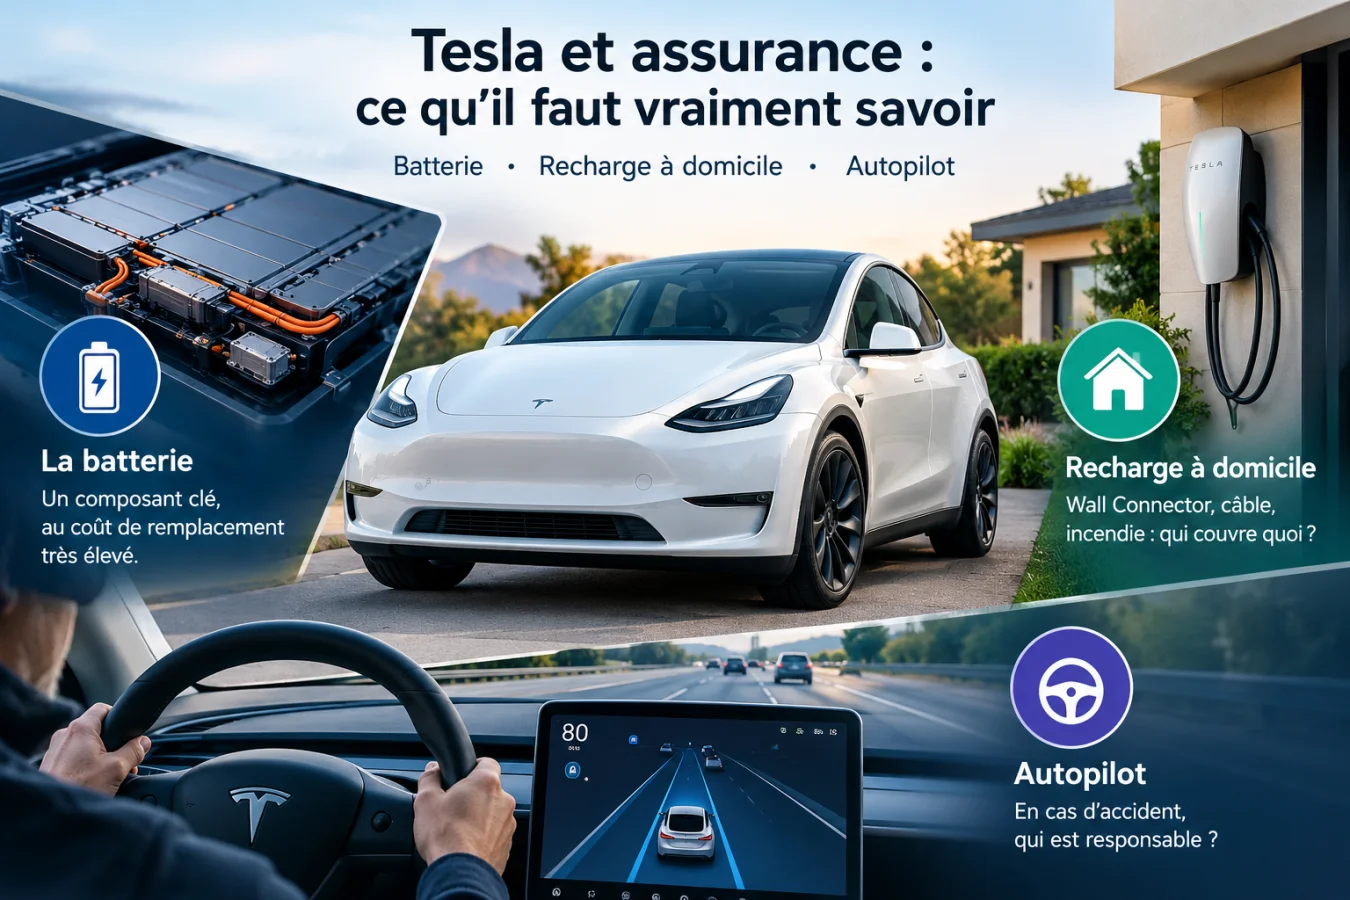
Le Tesla Model Y s’est imposé comme la voiture électrique la plus vendue en France au premier semestre 2026, avec 22 635 immatriculations selon les données AAA DATA. En août 2026, les voitures électriques ont dépassé l’essence en part de marché mensuel en France pour la première fois, à 38 % des immatriculations. Derrière cette adoption massive, une question que peu d’acheteurs posent avant de signer : leur contrat d’assurance standard couvre-t-il vraiment une Tesla ?
Ce guide répond à cette question sur les trois points qui concentrent l’essentiel des litiges : la batterie, la recharge à domicile, et l’Autopilot.
La batterie : pourquoi la formule tous risques est indispensable
La batterie est le composant qui transforme un sinistre courant en sinistre financièrement lourd. Selon une étude de France Assureurs publiée en novembre 2025 portant sur 1,9 million de véhicules, la batterie peut représenter entre 30 et 50 % de la valeur totale d’un véhicule électrique. Son remplacement, selon le modèle et les modules concernés, peut coûter entre 8 000 et plus de 20 000 euros — des chiffres que la communauté blogtesla.fr documente en détail dans ce fil sur le prix de remplacement des batteries Tesla.
Sans garantie dommages tous accidents, ces frais restent entièrement à la charge du conducteur responsable d’un accident. C’est la raison pour laquelle plus de 90 % des conducteurs de voitures électriques optent pour le tous risques, toujours selon France Assureurs. La proportion est bien plus élevée que chez les propriétaires de thermiques (environ 54 %). Ce n’est pas un hasard.
Ce que le contrat ne dit pas toujours clairement
Certains assureurs appliquent une franchise spécifique sur les sinistres impliquant la batterie ou le circuit électrique haute tension, distincte de la franchise standard sur la carrosserie. Ce point ne figure généralement pas en première page d’un devis. Il se cache dans les conditions particulières, et il peut peser lourd lors d’un premier sinistre. Vérifiez-le avant de signer.
La confusion entre garantie constructeur et assurance auto revient souvent. Une défaillance progressive de la batterie sans cause accidentelle ne relève pas de l’assurance auto : c’est la garantie Tesla qui s’applique dans ce cas. En revanche, les dommages causés lors d’un accident, d’un incendie ou d’un sinistre matériel relèvent bien du contrat d’assurance, sous réserve d’avoir souscrit la bonne formule.
Recharge à domicile : Wall Connector, câble, incendie, qui couvre quoi ?
Le Wall Connector est une installation fixe intégrée au bâtiment. Il relève de l’assurance habitation, pas de l’assurance auto. Si la borne est endommagée par un choc, une surtension ou un incendie d’origine électrique, c’est l’assureur habitation qui doit intervenir. Signalez-la lors de votre prochaine souscription ou de votre prochain renouvellement : certaines polices habitation excluent les équipements de charge s’ils ne sont pas déclarés.
Le câble de recharge mobile est une autre histoire. Livré avec le véhicule ou acheté séparément, il est généralement considéré comme un accessoire du véhicule par les assureurs. Il peut donc être couvert par l’assurance auto, ou non, selon les conditions particulières. En cas de vol du câble sur un parking, la différence se chiffre à plusieurs centaines d’euros. Vérifiez ce point dans les conditions de votre contrat.
L’incendie pendant la recharge : un cas qui peut créer un litige
Un incendie qui démarre dans le véhicule pendant la recharge peut relever de l’assurance auto. S’il démarre dans l’installation électrique du logement, c’est l’assurance habitation. Quand les deux assureurs sont différents, chacun peut argumenter que le sinistre relève de l’autre. Avoir les deux couvertures chez le même assureur simplifie considérablement ce type de situation. La page assurance voiture électrique MAAF aborde la question de la coordination entre les deux contrats.
Autopilot en cas d’accident : qui est responsable ?
En France, le conducteur reste responsable du véhicule à tout moment, y compris lorsque l’Autopilot est actif. L’Autopilot de Tesla est classifié comme un système d’aide à la conduite de niveau 2, selon la réglementation européenne en vigueur. Le conducteur doit rester attentif et en capacité de reprendre le contrôle à tout instant. Ce point est clairement established : conduire en Autopilot ne transfère pas la responsabilité à Tesla.
Un assureur ne peut pas refuser de couvrir un sinistre au seul motif que l’Autopilot était engagé. La responsabilité civile, garantie minimale obligatoire, couvre les dommages causés aux tiers dans tous les cas. C’est une obligation légale qui s’impose à tous les assureurs, quelle que soit la technologie du véhicule.
Ce que ça change concrètement
Ce qui diffère, c’est la couverture des dommages à votre propre Tesla. Sans dommages tous accidents, un accident dont vous êtes considéré responsable, Autopilot engagé ou non, laisse votre véhicule sans couverture pour les dégâts subis. Avec une batterie qui représente une fraction importante de la valeur du véhicule, le risque financier est réel.
Certains contrats commencent à intégrer des clauses spécifiques sur les systèmes d’assistance à la conduite. Lisez ce que le contrat dit sur les « systèmes ADAS » ou la « conduite assistée », notamment si un capteur ou une caméra défaillant est impliqué dans le sinistre. Un contrat récent est souvent plus précis sur ce point qu’un contrat souscrit avant 2022.
Les garanties à vérifier sur votre contrat Tesla
Voici les garanties à contrôler systématiquement, au-delà de la formule choisie :
- Dommages tous accidents : indispensable sur une Tesla récente, sans exception
- Bris de glace étendu : le toit panoramique et les caméras intégrées au vitrage coûtent plus cher à remplacer et à recalibrer.
- Assistance 0 km : couvre-t-elle une batterie déchargée sur la route, ou seulement les pannes mécaniques ?
- Câble de recharge : est-il mentionné dans les accessoires couverts ?
- Durée du véhicule de remplacement : suffisante pour un délai de réparation de plusieurs semaines ?
Sur le bris de glace, France Assureurs confirme dans son étude de novembre 2025 que ce poste coûte en moyenne 28 % plus cher sur un véhicule électrique que sur un thermique. Le toit panoramique de la Model Y et de la Model 3, combiné aux caméras frontales et latérales intégrées au vitrage, explique cet écart. Vérifiez que la garantie couvre le recalibrage des caméras et pas uniquement la valeur du verre.
Une Tesla ne se remorque pas avec un câble ou un chariot standard. Le remorquage doit se faire sur porte-voiture pour ne pas endommager le système de transmission. Certains contrats d’assistance ne prévoient pas ce type d’intervention, ou ne le couvrent pas si la cause est une batterie à plat.
L’assurance de modèles Tesla chez MAAF
MAAF dispose d’une page d’assurance dédiée aux Tesla, qui permet d’obtenir un devis en renseignant directement le modèle concerné. La particularité d’une offre structurée pour les véhicules électriques, c’est de ne pas traiter la batterie ou l’équipement de recharge comme des options à ajouter manuellement.
La formule assurance voiture électrique MAAF intègre les spécificités des véhicules électriques dès le devis de base. MAAF permet de moduler les franchises selon la valeur Argus du modèle assuré, ce qui est utile sur une gamme Tesla dont la cote varie selon les versions et les mises à jour logicielles. La souscription se fait en ligne avec une prise d’effet immédiate. En LOA, certains bailleurs imposent la formule tous risques sur toute la durée du contrat — c’est un sujet que la communauté aborde régulièrement dans ce fil sur la LOA Tesla.
Pour comparer les formules et mesurer l’impact des options sur la prime, le comparateur d’assurance auto MAAF permet de simuler un devis sur le profil conducteur et le modèle Tesla exact. C’est un point de départ concret avant de valider ou de changer de contrat.
Le réseau de réparateurs : l’obstacle que peu anticipent
Les réparations impliquant la structure du véhicule ou les systèmes haute tension doivent se faire dans des ateliers agréés Tesla. Ces ateliers sont moins nombreux que les carrossiers classiques, et leur disponibilité varie fortement selon la région. En cas de sinistre important, les délais peuvent s’étendre sur plusieurs semaines.
Vérifiez que le réseau de votre assureur inclut des ateliers agréés Tesla. Être orienté vers un carrossier non certifié peut invalider la garantie constructeur sur les pièces réparées. C’est un risque que peu de propriétaires anticipent au moment de la souscription, mais qui peut avoir des conséquences durables sur la valeur du véhicule.
La durée du véhicule de remplacement prévu dans votre contrat doit être cohérente avec ces délais. Un contrat qui prévoit deux jours de véhicule de remplacement peut laisser le propriétaire sans solution sur une réparation qui dure plusieurs semaines. Le coût d’une location complémentaire est alors entièrement à la charge du propriétaire.
Le marché électrique ne fait qu’accélérer. Selon l’Observatoire de l’Industrie Électrique, les voitures électriques représentaient 38 % des immatriculations de voitures particulières neuves en août 2026, un record historique en France. Les questions d’assurance spécifiques aux Tesla aujourd’hui seront les questions de tout le marché automobile dans les années qui viennent.
Données connectées et assurance : ce que Tesla peut transmettre
Les Tesla transmettent en continu des données de conduite à Tesla via leur connexion réseau. Ces données comprennent la vitesse, l’accélération, l’état de la batterie et les événements de conduite. En cas de sinistre, ces données peuvent être demandées par les forces de l’ordre ou des experts judiciaires dans le cadre d’une procédure légale.
Certains assureurs proposent des contrats connectés qui s’appuient sur des données de conduite pour moduler la prime. Si on vous propose ce type de contrat, vous acceptez explicitement la collecte et l’utilisation de ces données. C’est avantageux pour un conducteur régulier et prudent, moins intéressant pour un usage sportif ou intensif. Lisez attentivement les clauses sur la collecte de données dans les conditions générales avant d’accepter.
Sous le RGPD, un assureur ne peut pas accéder aux données de conduite de votre Tesla sans votre accord explicite, sauf dans le cadre d’une procédure judiciaire. Ce point est souvent peu précis dans les contrats standard. Si la question vous préoccupe, demandez à votre assureur de vous indiquer clairement dans quel cas et dans quel format vos données de conduite peuvent être utilisées.
Ce qu’il faut vérifier avant de changer d’assurance pour votre Tesla
Le levier le plus efficace pour réduire sa prime reste la comparaison. La loi Hamon permet de résilier son contrat d’assurance auto à tout moment après un an de souscription, sans frais ni pénalité. Changer de Tesla, obtenir un Model Y Juniper restylé ou passer à une Model 3 Highland constitue également un motif légitime de résiliation immédiate, en dehors de l’échéance annuelle, en application de l’article L113-16 du Code des assurances.
Avant de résilier, comparez sur les cinq critères listés dans cet article, pas uniquement sur la prime. Deux contrats à tarif identique peuvent avoir des conditions d’assistance radicalement différentes sur les pannes de charge ou le remorquage. Une économie de 80 euros annuels sur la prime peut coûter beaucoup plus cher si l’assistance ne couvre pas un rapatriement sur porte-voiture.
Les cinq questions à poser à votre assureur avant de signer
Avant de finaliser une souscription ou un renouvellement, ces cinq questions permettent d’éviter les mauvaises surprises :
- La franchise batterie est-elle la même que la franchise standard sur les dommages carrosserie ?
- L’assistance 0 km couvre-t-elle une batterie déchargée sur la route, et le remorquage sur porte-voiture est-il prévu ?
- Le réseau de réparateurs inclut-il des ateliers agréés Tesla dans votre département ?
- Le câble de recharge mobile est-il couvert en cas de vol ou de dommage ?
- La garantie bris de glace inclut-elle le recalibrage des caméras intégrées au vitrage ?
Ces points ne sont pas toujours clairs dans un devis en ligne. Un échange avec un conseiller permet d’obtenir des réponses précises, idéalement confirmées par écrit avant signature. Sur un véhicule dont la batterie peut représenter jusqu’à la moitié de la valeur totale, quelques minutes passées à vérifier ces points valent largement le temps investi.
.
Cette publication contient une collaboration commerciale.